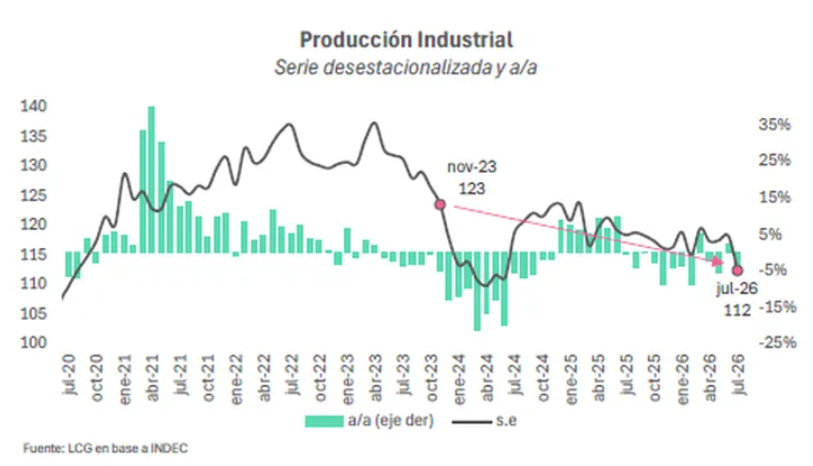
El promedio de la producción industrial entre enero y julio de 2026 se ubicó 12% por debajo del mismo período de 2023. El IPI cayó 5% en julio y sólo una de las 16 ramas manufactureras mejoró frente a junio. También se aceleró la pérdida de empleos y empresas industriales.
El derrumbe de la industria en julio volvió a poner el foco sobre el desempeño del sector durante el gobierno de Javier Milei. El Índice de Producción Industrial (IPI) manufacturero cayó 5% mensual, pero la comparación de períodos más extensos muestra un deterioro todavía mayor: el promedio de la serie desestacionalizada entre enero y julio de 2026 se ubicó alrededor de 12% por debajo del mismo período de 2023.
El dato surge de análisis realizados sobre la información del INDEC y permite dimensionar la pérdida de actividad más allá del resultado de un solo mes.
En julio, además, el deterioro fue prácticamente generalizado. De las 16 divisiones manufactureras relevadas, 15 registraron caídas frente a junio. La única excepción fue Refinación de petróleo, que avanzó 1,7%.
En los primeros siete meses de 2026, la industria acumula una contracción del 2,6% y se encuentra 18,7% por debajo del máximo alcanzado en noviembre de 2017, de acuerdo con I+D.
La industria todavía no recuperó el nivel previo al cambio de gobierno
Los datos de distintas consultoras coinciden en mostrar que la recuperación registrada en algunos períodos de 2024 y 2025 no logró revertir la pérdida acumulada.
Según LCG, el índice desestacionalizado se ubicó en 112 puntos en julio de 2026, frente a los 123 puntos de noviembre de 2023. La diferencia representa una caída del 8,9% respecto del último mes completo previo al cambio de gobierno.
La tendencia también aparece en la medición de ciclo.
Desde ACM señalaron que la tendencia-ciclo registró en julio una caída mensual de 0,9%, la mayor variación negativa en más de dos años. Frente a noviembre de 2023, esa medición acumula una contracción del 5,6%.
La consultora también calculó que, tomando el promedio de enero-julio de 2026 frente al mismo período de 2023, el retroceso de la industria ronda el 12%. Si se compara julio de 2026 con noviembre de 2023, el IPI manufacturero se encuentra aproximadamente 9% por debajo.
El diagnóstico de ACM es que la industria todavía no logró recomponer el terreno perdido durante estos años y que la recuperación es desigual entre sectores.
Textiles, maquinaria y minerales: los sectores más golpeados
La distancia respecto de 2023 es particularmente marcada en algunas ramas industriales.
Entre los sectores que acumulan las mayores caídas aparecen Productos textiles (-40,5%), Maquinaria y equipo (-28,9%) y Productos minerales no metálicos (-28,2%).
Según ACM, estos tres sectores explicaron conjuntamente alrededor de 4 puntos porcentuales de la caída registrada durante el período analizado.
En el otro extremo aparecen las pocas actividades que lograron superar sus niveles de 2023.
Refinación de petróleo creció 12,6% y Alimentos y bebidas avanzó 3,3%, los dos únicos sectores que mostraron una variación positiva en esa comparación. En conjunto, tuvieron una incidencia favorable de 1,4 puntos porcentuales.
La fotografía que surge es, por lo tanto, heterogénea: algunas actividades consiguieron expandirse, mientras que un núcleo amplio de la industria continúa operando por debajo de los niveles previos al cambio de gestión.
Los primeros datos de agosto también generan dudas
La evolución de la industria empieza a trasladar interrogantes hacia la actividad económica general.
Los datos preliminares de agosto aparecen mixtos, aunque con una leve tendencia negativa según los análisis de mercado citados.
Entre los indicadores que alimentan esa preocupación se encuentra la producción automotriz: cayó 12% interanual en agosto y acumula una baja del 17% en el año.
Los despachos de cemento también mostraron una contracción, del 8,1% interanual, y acumulan una caída del 4,2% durante 2026.
Con este escenario, algunos analistas plantearon que, sin un rebote de la actividad en agosto, aumentaría el riesgo de que la economía ingrese en una recesión técnica, definida como dos trimestres consecutivos de caída.
La caída industrial también se refleja en el empleo
El retroceso de la producción tiene un correlato directo sobre el mercado laboral.
Según I+D, en mayo se perdieron más de 3.000 empleos industriales. En los últimos doce meses, la contracción alcanza los 53.000 puestos de trabajo directos y llega a 93.000 si se incorporan los empleos indirectos.
La consultora proyecta que la pérdida total podría alcanzar 100.000 empleos durante 2026.
El deterioro no se limita a la industria. En mayo, el sector privado perdió unos 9.000 puestos de trabajo formales.
Comercio incluso superó a la industria en ese mes, con una pérdida de 4.200 empleos y 12 meses consecutivos de retrocesos mensuales. En el último año, el sector comercial redujo unos 39.000 puestos.
En total, el sector privado acumula una pérdida de casi 138.000 empleos asalariados formales en un año.
Cada vez hay menos empresas industriales
La otra dimensión del deterioro aparece en la cantidad de establecimientos.
De acuerdo con I+D, en mayo cerraron o dejaron de operar más de 400 industrias, el mayor retroceso mensual desde 2019.
En lo que va del año, la consultora estima que se perdieron casi 1.500 empresas industriales.
La proyección para los próximos meses es todavía más negativa: I+D calcula que podrían desaparecer otras 1.800 empresas durante el resto de 2026, lo que llevaría el total anual a unas 3.300 industrias menos.
El dato permite dimensionar el impacto más allá de la evolución mensual del IPI: la crisis industrial no sólo implica una menor utilización de la capacidad productiva, sino también pérdida de empresas y puestos de trabajo.
Una recuperación que todavía no alcanza a la industria
Los indicadores muestran así una misma tendencia desde distintos ángulos. El IPI manufacturero cayó con fuerza en julio, el promedio de producción de 2026 permanece muy por debajo del nivel de 2023 y varias ramas industriales acumulan retrocesos de dos dígitos.
Al mismo tiempo, el empleo industrial continúa cayendo y se acelera la reducción del número de empresas.
El resultado es una recomposición incompleta y desigual: mientras algunos sectores, como alimentos y refinación de petróleo, lograron crecer respecto de 2023, ramas relevantes como textiles, maquinaria y minerales no metálicos permanecen muy por debajo de sus niveles previos.
Con los primeros indicadores de agosto todavía débiles, la evolución de la industria se convirtió en uno de los principales datos a seguir para determinar si la economía consigue recuperar impulso durante la segunda mitad del año.